Taxa de Hipoteca nos EUA Supera 7%: Guia Completo e Impactos
Taxa de Hipoteca nos EUA Permanece Acima de 7%: O Que Esperar do Mercado Imobiliário?
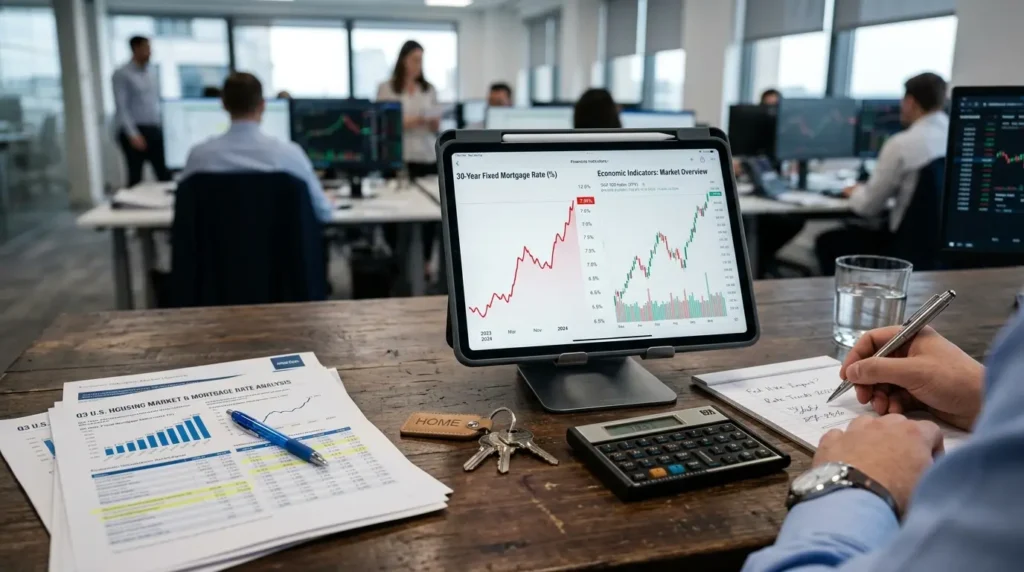
O cenário financeiro norte-americano continua a desafiar compradores, investidores e analistas do setor imobiliário. A taxa de hipoteca nos EUA para os contratos fixos de 30 anos — o modelo mais popular de financiamento residencial no país — permanece fixada em patamares elevados. Em amostragem recente apurada por indicadores como NerdWallet e Zillow, a taxa média atingiu a marca de 7,23%, mantendo-se de forma persistente acima do limiar psicológico e financeiro de 7%.
Este nível elevado representa uma mudança drástica quando comparado aos anos imediatamente posteriores à pandemia de COVID-19, período em que os compradores encontravam taxas historicamente baixas, na casa dos 3%. A sustentação desse patamar pressiona o poder de compra das famílias americanas e afeta diretamente investidores estrangeiros, incluindo a expressiva comunidade de brasileiros que busca diversificar patrimônio ou adquirir imóveis na Flórida, Califórnia, Texas e outros estados estratégicos.
Nesta análise detalhada, examinaremos as razões pelas quais a taxa de hipoteca nos EUA continua tão alta, a mecânica da política monetária do Federal Reserve (Fed), o comportamento dos preços dos imóveis diante desse aperto de crédito e quais estratégias podem ser adotadas por quem precisa navegar neste mercado desafiador.
1. O Cenário Atual: Por Que a Taxa de Hipoteca nos EUA Continua Tão Alta?
Para entender o motivo pelo qual a taxa de hipoteca nos EUA se mantém no patamar de 7,23%, é preciso olhar para a mecânica dos títulos do Tesouro Americano (Treasury Yields) de 10 anos. Historicamente, as taxas de hipoteca de 30 anos acompanham de perto o rendimento desses títulos públicos. Quando o rendimento das Treasuries sobe, os custos de captação dos bancos e credores imobiliários aumentam, repassando esse encargo diretamente ao consumidor final.
O principal motor desse movimento é a política monetária de combate à inflação adotada pelo Federal Reserve (Fed), o Banco Central dos Estados Unidos. Para refrear a alta dos preços ao consumidor e equilibrar o mercado de trabalho superaquecido, o Fed elevou a taxa básica de juros (Fed Funds Rate) para os níveis mais altos em mais de duas décadas.
A relação entre a taxa básica e o mercado imobiliário
Embora o Fed não defina diretamente a taxa de hipoteca nos EUA, suas decisões ajustam o custo do dinheiro em toda a economia. Quando o Banco Central americano sinaliza que os juros permanecerão altos por um período prolongado (o famoso conceito de higher for longer), o mercado financeiro exige retornos maiores para emprestar dinheiro a longo prazo. O resultado imediato é o encarecimento do crédito imobiliário.
- Inflação persistente: Núcleos de inflação acima da meta de 2% ao ano forçam o Fed a conter o afrouxamento monetário.
- Emissão de dívida pública: O volume elevado de títulos emitidos pelo governo dos EUA exige retornos atrativos para captar investidores globais.
- Spread bancário: A margem entre o rendimento dos títulos de 10 anos e a taxa de hipoteca final ampliou-se devido a incertezas econômicas e liquidez do mercado secundário.
Além dos fatores domésticos, a economia global influencia decisivamente a confiança dos mercados e o fluxo de capital. Eventos de grande escala no comércio exterior e relações geopolíticas entre os EUA e a China geram volatilidade nos mercados financeiros globais, impactando a percepção de risco e o comportamento das taxas longas no mercado imobiliário americano.
2. O Impacto no Poder de Compra do Consumidor
A elevação da taxa de hipoteca nos EUA de níveis próximos a 3% para patamares superiores a 7% altera significativamente a matemática financeira da compra da casa própria. A capacidade de pagamento do comprador é determinada pela renda mensal em relação à parcela do financiamento (Debt-to-Income ratio – DTI).
Com parcelas substancialmente mais caras, um comprador com a mesma renda mensal consegue qualificar-se para um valor de empréstimo consideravelmente menor. Essa perda de poder de compra afasta compradores de primeira viagem e comprime o orçamento das famílias.
Simulação prática: A diferença real no bolso
Para ilustrar o impacto prático dessa variação percentual, considere um financiamento imobiliário no valor de US$ 400.000 com prazo de 30 anos (desconsiderando seguros, impostos territoriais e taxas de condomínio):
- Com taxa de 3,5% ao ano: A parcela mensal amortizada é de aproximadamente US$ 1.796. O total pago em juros ao final de 30 anos é de cerca de US$ 246.600.
- Com taxa de 7,23% ao ano: A parcela mensal salta para aproximadamente US$ 2.723. O total pago em juros ao longo do contrato supera US$ 580.000.
Observa-se um aumento de quase US$ 1.000 por mês na parcela para o mesmo valor financiado, resultando em um acréscimo de mais de 100% no montante total pago em juros ao longo das três décadas. Esse encargo reduz sensivelmente o volume de transações e exige um planejamento rigoroso de quem pretende entrar no mercado.
3. O Ocorrência do “Lock-in Effect” e a Escassez de Oferta
Uma anomalia marcante do ciclo atual é que, apesar da taxa de hipoteca nos EUA ultrapassar os 7%, os preços das residências não sofreram a queda acentuada que teoricamente se esperaria sob juros altos. A razão fundamental para essa sustentação dos preços reside no fenômeno conhecido como Lock-in Effect (efeito de aprisionamento de taxa).
Durante os anos de juros mínimos, dezenas de milhões de proprietários americanos refinanciaram ou compraram imóveis com taxas fixas entre 2,5% e 4%. Hoje, se esses proprietários decidirem vender suas casas para comprar uma nova residência, eles terão que abrir mão de suas hipotecas baratas e assumir um novo financiamento a 7,23%.
Consequências diretas no inventário habitacional:
- Baixa oferta de imóveis usados: Proprietários evitam colocar suas casas no mercado para não perderem suas taxas privilegiadas.
- Resiliência nos preços: Como há pouca oferta disponível, a demanda remanescente compete pelos poucos imóveis existentes, mantendo os preços inflacionados.
- Oportunidade para construtoras: As construtoras de casas novas (homebuilders) ganharam espaço no mercado por conseguirem oferecer incentivos financeiros, como o rate buy-down (pagar uma taxa inicial menor para o comprador).
4. Como a Situação Afeta Brasileiros e Investidores Internacionais
O mercado imobiliário dos EUA atrai forte capital internacional, e os brasileiros figuram tradicionalmente entre os maiores compradores estrangeiros em mercados estratégicos, como Flórida e Flórida Central. Para o investidor do Brasil, a dinâmica atual exige uma análise sob dupla ótica: a variação cambial (Dólar x Real) e o custo de financiamento em dólar.
Atualmente, bancos e credores americanos voltados para não residentes (hipotecas internacionais) costumam aplicar margens ligeiramente superiores à taxa de hipoteca nos EUA praticada para residentes locais. Isso significa que um brasileiro buscando financiamento bancário nos EUA pode encontrar taxas entre 7,5% e 8,5% ao ano.
“A compra de imóveis nos EUA por investidores estrangeiros mudou de perfil. Se antes o foco principal era a alavancagem máxima via financiamento bancário barato, hoje prevalecem as aquisições à vista ou estratégias com maior aporte de capital próprio no momento de entrada.”
Para quem busca construir reserva em moeda forte, o planejamento exige uma estruturação orçamentária ainda mais sólida. Adotar maneiras eficientes de economizar dinheiro e acumular uma entrada expressiva (geralmente entre 30% e 40% do valor do imóvel para não residentes) reduz o saldo devedor e diminui o impacto dos juros correntes.
5. Estratégias para Comprar Imóveis em Tempos de Juros Altos
Mesmo com a taxa de hipoteca nos EUA em níveis elevados, transações imobiliárias continuam ocorrendo diariamente. Compradores qualificados e investidores experientes utilizam estratégias específicas para mitigar os custos do crédito encarecido. Abaixo, destacamos as abordagens mais eficientes:
A. A Regra do “Marry the House, Date the Rate”
Esta é uma máxima popular no mercado imobiliário norte-americano: “Case com a casa, namore a taxa”. O conceito implica que, ao encontrar o imóvel ideal com preço negociado favoravelmente, o comprador deve fechar o negócio. Se as taxas de juros caírem no futuro, ele poderá realizar o refinanciamento (refi) da hipoteca, trocando o contrato de 7,23% por uma taxa substancialmente menor, sem precisar trocar de imóvel.
B. Utilização do Mortgage Rate Buy-Down
Nesta modalidade, o comprador ou a própria construtora paga um valor adiantado no encerramento do contrato (closing costs) para reduzir temporariamente ou permanentemente a taxa de juros do empréstimo. Por exemplo, no modelo 2-1 Buy-Down, a taxa fica 2% mais baixa no primeiro ano (5,23%), 1% mais baixa no segundo ano (6,23%) e retorna à taxa contratual de 7,23% a partir do terceiro ano.
C. Hipotecas de Taxa Ajustável (ARM – Adjustable-Rate Mortgages)
Diferente da tradicional hipoteca fixa de 30 anos, as hipotecas ajustáveis oferecem uma taxa de juros fixa por um período inicial determinado (por exemplo, 5, 7 ou 10 anos) e, depois, passam a flutuar com base nos índices de mercado. As taxas iniciais dos contratos ARM costumam ser mais baixas do que as taxas fixas, tornando-se atraentes para quem planeja vender ou refinanciar o imóvel antes do período de ajuste.
D. Negociação Direta e Aumento da Entrada
Dar uma entrada maior (down payment) reduz o valor do empréstimo principal (principal balance) e, consequentemente, o custo total incidente dos juros. Além disso, ter um sinal elevado fortalece a posição do comprador na negociação de descontos diretamente com o vendedor ou construtora.
6. Perspectivas Futuras: Quando as Taxas Devem Baixar?
A pergunta central de economistas e compradores é: quando a taxa de hipoteca nos EUA voltará para patamares mais confortáveis, na faixa dos 5% a 6%? A resposta depende intrinsecamente do comportamento dos indicadores econômicos dos EUA nos próximos semestres.
Analistas do setor, incluindo a National Association of Realtors (NAR) e a Mortgage Bankers Association (MBA), projetam que um alívio sustentável nas taxas só ocorrerá quando os dados de inflação convergirem de forma consistente para a meta do Federal Reserve. Quando o Fed iniciar o ciclo de cortes contínuos na taxa básica de juros, os rendimentos dos títulos do Tesouro de 10 anos tenderão a recuar, levando as taxas imobiliárias junto.
No entanto, a maioria dos especialistas concorda que o retorno aos patamares históricos de 3% vividos na década passada é extremamente improvável no curto e médio prazo. O mercado caminha para um “novo normal”, onde taxas entre 5,5% e 6,5% serão consideradas o patamar equilibrado e saudável para a economia americana.
Perguntas Frequentes sobre a Taxa de Hipoteca nos EUA (FAQ)
1. Qual é a média atual da taxa de hipoteca nos EUA para 30 anos?
A taxa média para uma hipoteca fixa de 30 anos nos EUA tem se mantido acima da barreira de 7%, registrando médias recentes na casa dos 7,23%, de acordo com levantamentos de instituições do setor como Zillow e NerdWallet.
2. Vale a pena comprar imóvel nos EUA com a taxa acima de 7%?
Depende do seu objetivo financeiro e horizonte de tempo. Se você encontrar um imóvel com bom preço, tiver capacidade financeira para arcar com as parcelas sem comprometer o orçamento e planejar refinanciar quando as taxas caírem, a compra pode fazer sentido. Além disso, a baixa oferta de casas tem mantido a valorização dos imóveis no longo prazo.
3. Como a decisão do Federal Reserve afeta diretamente a minha hipoteca?
O Federal Reserve define a taxa básica de juros de curto prazo. Embora não fixe a taxa de hipoteca diretamente, suas decisões influenciam os títulos do Tesouro de 10 anos (Treasury Yields). Como as hipotecas de 30 anos usam esses títulos como referência, a alta dos juros pelo Fed encarece o financiamento imobiliário.
4. O que é o ‘Lock-in Effect’ e como ele impacta o mercado imobiliário?
O Lock-in Effect ocorre quando proprietários que financiaram suas casas com taxas muito baixas no passado (2% a 4%) desistem de vender seus imóveis para não terem que fazer um novo financiamento com taxas atuais acima de 7%. Isso gera uma escassez de imóveis usados no mercado, mantendo os preços elevados.
5. Estrangeiros e brasileiros não residentes conseguem financiar imóveis nos EUA?
Sim, brasileiros não residentes podem obter financiamento imobiliário nos EUA através do Foreign National Loan. Geralmente, as instituições exigem uma entrada maior (entre 30% e 40%) e comprovação de renda e patrimônio no Brasil, com taxas de juros ligeiramente superiores às praticadas para residentes locais.
Conclusão e Próximos Passos
A sustentação da taxa de hipoteca nos EUA acima de 7% transforma a dinâmica de negociação no mercado habitacional americano. Embora traga desafios claros para o orçamento dos compradores e reduza o poder de compra imediato, o cenário também abre janelas de oportunidades para investidores bem preparados e dispostos a negociar com construtoras e vendedores motivados.
Seja para moradia ou investimento internacional, a chave do sucesso no momento atual é o planejamento financeiro rigoroso, o entendimento do custo do crédito e o acompanhamento atento dos dados macroeconômicos emitidos pelo Federal Reserve.
Quer se manter atualizado sobre a economia americana, cotações e tendências do mercado imobiliário? Acompanhe as análises diárias do Portal RG1 e tome decisões informadas e estratégicas para proteger e rentabilizar seu patrimônio.

Related Posts
Trump Iran: Rejeição de Proposta Sobre Estreito de Ormuz
EUA China inteligência artificial: A Nova Disputa Global